불러오는 중
확인 필요 문항
정답·문제·해설을 다시 확인하고 있는 문항 98개입니다. 공식 확정답안과 해설 결론이 갈리거나 근거가 약해 곧이곧대로 믿지 말고 참고하세요.
98문항
보험계리사 · 1차 · 회계원리 · 2018년 24번원본 회차 보기
24해설 확인 필요
20×1년 초 (주)한국은 (주)대한을 합병하였다. 합병일 현재 (주)대한의 자산에 대한 장부가치는 ₩4,700이며, 이 중 유형자산은 ₩3,500, 무형자산은 ₩1,200이다. (주)대한의 자산에 대한 공정가치 평가결과, 유형자산의 공정가치는 ₩4,000이며, 무형자산의 공정가치는 신뢰성 있게 측정할 수 없었다. (주)대한의 부채의 장부가치와 공정가치가 각각 ₩3,100과 ₩3,500이다. (주)한국이 (주)대한에 이전대가를 ₩2,000 지급한 경우, (주)한국이 인식할 영업권은?
유사 문제 로딩 중...
보험계리사 · 1차 · 회계원리 · 2026년 8번원본 회차 보기
8해설 확인 필요
재고자산 회계처리에 대한 설명으로 옳은 것은?
유사 문제 로딩 중...
보험계리사 · 1차 · 경제학원론 · 2020년 16번원본 회차 보기
16해설 확인 필요
갑의 우하향하는 선형 수요곡선에 관한 설명으로 옳은 것을 모두 고르면? 가. 모든 구간에서 호탄력성은 다르다. 나. 모든 점에서 점탄력성은 다르다. 다. 모든 점에서 한계효용은 다르다.
유사 문제 로딩 중...
보험계리사 · 1차 · 경제학원론 · 2020년 26번원본 회차 보기
26해설 확인 필요
경기변동에 관한 설명으로 옳지 않은 것은?
유사 문제 로딩 중...
보험계리사 · 1차 · 경제학원론 · 2022년 3번원본 회차 보기
3해설 확인 필요
소비자 갑은 두 재화 만을 소비하고 있다. 재의 가격이 각각 4, 3이며, 갑은 현재 재 8단위, 재 6단위를 소비하고, 이때 한계효용이 각각 12, 9이다. 이에 관한 설명으로 옳은 것은? (단, 소비자 갑의 선호는 강볼록성(strict convexity)을 만족한다.)
유사 문제 로딩 중...
보험계리사 · 1차 · 경제학원론 · 2023년 8번원본 회차 보기
8해설 확인 필요
()안에 들어갈 내용으로 옳은 것은? 재화 의 시장 공급곡선은 선형으로 수평이며, 시장 수요 곡선은 우하향한다. 현재 정부는 재 단위당 의 세금을 부과하고, 재 이외에는 세금을 부과하지 않고 있다. 재 단위당 세금을 로 인상한다면, 자중손실(deadweight loss)은 ()
유사 문제 로딩 중...
보험계리사 · 1차 · 경제학원론 · 2025년 13번원본 회차 보기
13해설 확인 필요
소비자 와 로 구성된 사회에 사용재(private goods) 와 공공재 가 있다. 현재 소비와 생산수준에서 재와 재의 한계대체율과 한계변환율은 각각 , , 이다. 공공재의 최적 공급을 위한 방법으로 옳은 것은? (단, 는 의 한계대체율, 는 의 한계대체율, 는 한계변환율, , 이며, 는 한계효용, 는 한계비용이다.)
유사 문제 로딩 중...
보험계리사 · 1차 · 경제학원론 · 2025년 30번원본 회차 보기
30해설 확인 필요
A국 경제는 초기에 장기 균형상태에 있고 이력현상 (hysteresis)은 발생하지 않는다. 총수요-총공급 분석에서 부정적인(negative) 수요충격과 부정적인 단기 총공급충격이 동시에 발생할 때 균형 생산량과 인플레이션에 미치는 장기적인 영향은?
유사 문제 로딩 중...
보험계리사 · 1차 · 경제학원론 · 2025년 40번원본 회차 보기
40해설 확인 필요
트럼프 2기에서는 수입제품 관세부과를 통한 MAGA(Make America Great Again)를 주장하고 있다. 트럼프 2기의 관세 정책이 미국의 경제에 미치는 장기적인 영향에 대해 다음 중 면델-플레밍 (Mundell-Fleming) 모형의 예측으로 옳은 것은?
유사 문제 로딩 중...
보험계리사 · 1차 · 경제학원론 · 2026년 28번원본 회차 보기
28해설 확인 필요
2인 2재화 교환경제에서 갑과 을은 두 재화 만을 소비하고 있다. 갑과 을의 선호는 볼록성(convexity)을 만족하고, 무차별 곡선에는 굴절이 없다. 초기 부존(initial endowment)에서 갑의 , 을의 이며, 이다. 완전경쟁균형가격 일 때, 옳은 것은? (단, 는 재화 의 한계효용, 는 재화 의 한계효용이다.)
유사 문제 로딩 중...
보험계리사 · 1차 · 보험계약법·보험업법·근로자퇴직급여보장법 · 2019년 29번원본 회차 보기
29해설 확인 필요
보험업법상 보험계약의 체결 또는 모집과 관련하여 금지되는 행위에 해당하는 것을 모두 고른 것은? 가. 보험설계사는 보험계약자나 피보험자에게 보험 상품의 내용을 사실과 다르게 고지하였다. 나. 보험대리점은 보험계약자나 피보험자에게 보험 상품의 내용의 전부에 대하여 비교의 대상 및 기준을 분명하게 밝히지 아니하였다. 다. 보험중개사는 실제 명의인이 아닌 보험계약을 모집하였다. 라. 보험설계사는 보험계약자에게 중요한 사항을 고지 하도록 설명하였다. 마. 보험회사는 정당한 이유를 들어 장애인의 보험 가입을 거부하였다.
유사 문제 로딩 중...
보험계리사 · 1차 · 보험계약법·보험업법·근로자퇴직급여보장법 · 2019년 33번원본 회차 보기
33해설 확인 필요
금융위원회가 기초서류의 변경을 명하는 경우에 관한 설명으로 옳지 않은 것은?
유사 문제 로딩 중...
보험계리사 · 1차 · 보험계약법·보험업법·근로자퇴직급여보장법 · 2021년 4번원본 회차 보기
4해설 확인 필요
상법상 보험계약의 부활에 대한 설명으로 옳지 않은 것은? (다툼이 있는 경우 판례에 의함)
유사 문제 로딩 중...
보험계리사 · 1차 · 보험계약법·보험업법·근로자퇴직급여보장법 · 2022년 13번원본 회차 보기
13해설 확인 필요
해상보험의 워런티(warranty)에 관한 설명으로 옳지 않은 것은?(다툼이 있는 경우 판례에 의함)
유사 문제 로딩 중...
보험계리사 · 1차 · 보험계약법·보험업법·근로자퇴직급여보장법 · 2025년 10번원본 회차 보기
10해설 확인 필요
손해가 제3자의 중과실로 인하여 발생한 경우에 보험금을 지급한 보험자는 그 지급한 금액의 한도에서 그 제3자에 대한 보험계약자 또는 피보험자의 권리를 취득하는데, 다음의 보기 중 이러한 제3자에 해당하는 자는 모두 몇 명인가? (다툼이 있는 경우 판례에 의함)
* 가. 배상책임보험에서 피보험자의 업무에 종사하는 피용자 * 나. 자동차보험의 기명피보험자를 위하여 자동차를 운전하는 자 * 다. 자동차보험의 기명피보험자로부터 승낙을 얻어 자동차를 사용·관리하는 자 * 라. 건물 소유자의 화재보험에서 그 소유자와 생계를 같이 하는 형제 * 마. 건물 소유자의 화재보험에서 그 건물의 임차인 * 바. 건물 임차인이 건물 소유자를 위한 화재보험계약을 체결한 경우 그 임차인
유사 문제 로딩 중...
보험계리사 · 2차 · 보험수리학 · 2016년 1번원본 회차 보기
110점정답 확인 필요
[] 안을 하나의 국제계리기호로 채우시오. (단, 증명은 불필요함) (1) (단, 는 0과 사이의 정수) (5점) (2) (단, 은 0과 사이의 정수) (5점)
유사 문제 로딩 중...
보험계리사 · 2차 · 보험수리학 · 2018년 8번원본 회차 보기
810점해설 확인 필요
A보험사는 2017년 1월 1일에 한하여 3년만기 일시납 정기보험을 판매하였다.
○ 최적가정에 따른 A보험사의 성별 현금흐름
| 구분 | 남자 계약 합계 | 여자 계약 합계 | ||||
|---|---|---|---|---|---|---|
| 1차년도 | 2차년도 | 3차년도 | 1차년도 | 2차년도 | 3차년도 | |
| 보험료 | 200 | 0 | 0 | 150 | 0 | 0 |
| 보험금 | 30 | 35 | 40 | 20 | 25 | 30 |
| 사업비 | 40 | 15 | 10 | 30 | 10 | 5 |
| 환급금 | 30 | 20 | 0 | 25 | 10 | 0 |
(보험료 및 사업비는 기시에 발생하고, 보험금 및 환급금은 기말에 발생함)
○ 할인율은 10%임
○ 용어 정의
- 년도말 시점의 장래 지급(보험금, 사업비, 환급금)의 총 현가 년도말 시점의 장래 수입(보험료)의 총 현가 - 년도말 시점의 장래 보험금의 총 현가 -
(1) A보험사가 판매한 정기보험의 을 구하시오. (단, 소숫점 이하 여섯째자리에서 반올림) (5점)
(2) 1년후 최적가정 현금흐름이 다음과 같이 변경되었을 때, 판매한 정기보험의 을 구하시오. (단, 소숫점 이하 여섯째자리에서 반올림) (5점)
| 구분 | 남자 계약 합계 | 여자 계약 합계 | ||
|---|---|---|---|---|
| 2차년도 | 3차년도 | 2차년도 | 3차년도 | |
| 보험료 | 0 | 0 | 0 | 0 |
| 보험금 | 40 | 45 | 25 | 25 |
| 사업비 | 10 | 10 | 10 | 7 |
| 환급금 | 20 | 0 | 10 | 0 |
유사 문제 로딩 중...
보험계리사 · 2차 · 보험수리학 · 2019년 10번원본 회차 보기
1010점해설 확인 필요
A보험사는 2019년 1월 1일에 한하여 3년 만기 일시납 정기보험을 판매하였다.
○ 최적가정에 따른 A보험사의 현금흐름
| 구 분 | 1차년도 | 2차년도 | 3차년도 |
| 보험료 | 900 | ||
| 보험금 | 150 | 200 | 200 |
| 직접사업비 | 50 | 10 | 10 |
| 간접사업비 | 50 |
- 보험료와 사업비는 기시에 발생하고, 보험금은 기말에 발생함
- 간접사업비는 현금흐름에 반영하지 않음
- 보험기간 종료전 해지는 없음
○ 할인율은 5%임
○ 용어의 정의
- 년도말 시점의 장래 지급(보험금, 사업비, 환급금)의 총 현가 - 년도말 시점의 장래 수입(보험료)의 총 현가
- 년도말 시점의 장래 보험금의 총 현가 20%
-
(1) 아래 조건의 경우 1보험년도말의 보험계약부채를 구하시오. (단, 소수점 이하 넷째 자리에서 반올림) (5점)
① 1보험년도 보험금 등의 지출은 예상과 동일하게 발생하며, 미래기간에 대한 최적가정의 변경은 없음
② 위험조정(RA)은 매 보험기간에 균등하게 상각
③ 보험계약서비스마진(CSM)은 기간 경과에 따른 이자를 가산하고, 매 보험기간에 균등하게 상각
(2) 아래 조건의 경우 2보험년도말의 보험계약부채를 구하시오. (단, 소수점 이하 넷째 자리에서 반올림) (5점)
① 2보험년도 보험금 등의 지출은 예상과 동일하게 발생하며, 미래기간인 3보험년도 미래현금흐름 중 보험금은 200에서 140으로 변경될 것으로 예상되며, 그 이외의 최적가정은 동일함
② 위험조정(RA)은 매 보험기간에 균등하게 상각
③ 보험계약서비스마진(CSM)은 기간 경과에 따른 이자를 가산하고, 매 보험기간에 균등하게 상각
④ 미래서비스와 관련된 이행현금흐름의 변화에 대하여 보험계약서비스 마진(CSM)을 조정함
유사 문제 로딩 중...
보험계리사 · 2차 · 계리모형론 · 2017년 4번원본 회차 보기
415점정답 확인 필요
A보험회사는 보험가입자 40명에 대해 를 설명변수, 를 반응변수로 하는 단순선형회귀모형()을 적합하려고 한다. (15점) 조사된 보험가입자 40명 중 20명의 값은 18로 동일하고 10명의 값은 21로 동일하며, 나머지 10명의 값은 15로 동일하다. 반응변수의 관측값은 을 만족한다. 이 자료로 적합된 단순선형회귀로 산출된 오차제곱합(Sum of squares error, SSE)은 342이다. (1) 회귀직선의 기울기 에 대한 최소제곱 추정량(estimator) 의 표준오차(standard error)를 구하시오. (5점) (2) 설명변수 와 반응변수 의 표본상관계수를 구하시오. (5점) (3) 회귀직선의 기울기 의 최소제곱 추정치(estimate)를 구하시오. (5점)
유사 문제 로딩 중...
보험계리사 · 2차 · 계리모형론 · 2024년 10번원본 회차 보기
1010점해설 확인 필요
모든 사고들은 해당 사고연도의 12차월 내에 보고되며 개별추산액은 60차월까지 정확히 평가되었다고 가정한다. 와이저(Wiser)에 의해 소개된 개별추산액 진전방식(case outstanding development technique)을 이용하여 2023년 12월 31일 기준, 사고연도 2022년의 지급준비금을 산출하시오. (10점)
* 2023년 12월 31일 기준, 사고연도 2022년의 24차월 개별추산액은 1,000이며, 지급보험금은 700이었다.
* 개별추산액의 잔존율
| 12-24차월 | 24-36차월 | 36-48차월 | 48-60차월 |
| 0.8 | 0.5 | 0.2 | 0.0 |
* 당차월 개별추산액에서 12차월 후 지급보험금이 차지하는 비중
| 24차월 | 36차월 | 48차월 | 60차월 |
| 0.7 | 0.4 | 0.9 | 1.0 |
유사 문제 로딩 중...
보험계리사 · 2차 · 재무관리 및 금융공학 · 2016년 3번원본 회차 보기
320점해설 확인 필요
자산가치평가이론(asset pricing theory)과 관련된 다음 각 질문에 답하시오. (모든 계산 값은 반올림하여 소수 둘째자리까지 표시하시오.) (20점) (1) 건축목재로 사용되는 나무를 재배하여 판매하는 업자가 있다고 하자. 이 나무는 시간이 지나면 성장하며, 시점의 나무 길이를 라 할 때, 는 다음과 같이 산술브라운운동(ABM: arithmetic Brownian motion)을 따른다고 한다. 이 나무의 가치는 길이에 의해서만 결정되며 단위 길이 당 $1의 가치를 갖는다. 시간 에 의 길이를 가질 때 이 나무를 잘라서 판매하면 이 나무의 현재가치()는 다음과 같이 표현할 수 있다. (단, =무위험이자율) 이 나무의 거래에 관련된 시장참가자들이 위험중립적이라 가정할 때, 이 나무의 가치()를 평가하는 과정에서 가 만족해야 하는 미분방정식 (DE: differential equation)을 이토정리(Ito's lemma)를 이용하여 도출하시오. 단, 차익거래기회는 없다고 가정하며, 경계조건(boundary condition)은 생략하기로 한다. (8점) (2) (주)고려생명은 2016년 1월 1일에 명목금액 1,000억원에 대해 18개월 만기로 (주)조선생명과 금리스왑을 체결하였다. 스왑계약에 따르면 (주)고려생명은 (주)조선생명에 연 4%의 고정금리를 6개월마다 지급하는 대신, (주)조선생명으로부터 변동이자를 6개월마다 수취하게 된다. 현재 시장에서 현물이자율(spot rate)은 연속복리 기준으로 6개월 만기 연 5.0%, 12개월 만기 연 5.2%, 18개월 만기 연 5.5%이다. 최초의 이자교환은 계약체결 시점부터 6개월 후에 시작되며, 이자 계산은 연속복리(continuous compounding)로 한다. 이자율의 기간구조에 대해 순수기대가설(pure expectation hypothesis)이 성립하며, 시장에 차익거래기회는 없다고 하자. 이 스왑거래의 가치(단위: 억원)를 (주)고려생명의 입장에서 선도금리계약(FRA: forward rate agreement)방법을 이용하여 계산하시오. 단, , , (8점) (3) 현재 어떤 기업의 자산의 시장가치가 , 자기자본의 시장가치는 , 그리고 부채의 시장가치는 라 한다. 자기자본은 자산가치를 기초자산으로 하고 부채를 행사가격으로 하는 콜옵션으로 볼 수 있으므로 Black-Scholes 모형을 이용하여 자기자본의 가치를 평가할 수 있다. 이렇게 구한 자기자본의 가치는 다음과 같다고 하자. 만일 시장에서 가 보다 작아지는 순간 이 기업이 부도가 발생한다고 할 때, 이 기업의 위험중립 부도확률을 구하시오. 단, 이 기업은 배당을 지급하지 않으며, 부채 는 일정하다고 가정한다. (4점)
유사 문제 로딩 중...
보험계리사 · 2차 · 연금수리학 · 2017년 6번원본 회차 보기
6점정답 확인 필요
A기업은 퇴직자에게 종신연금을 매년 기시 시점에 지급하고 있다. 종신연금에 대한 사항은 다음과 같다.
- 할인율 : 연 4% 가정
- 퇴직자 나이 : , 배우자 나이 :
- 연금의 형태
: 퇴직자 생존 시 매년 초 연금연액 12,000,000원을 지급하고, 퇴직자 사망 시 배우자가 살아있는 동안 매년 초 퇴직자 생존 시 연금연액의 50%를 지급하는 종신연금
단,
1차년도 말 퇴직자와 배우자가 모두 살아있을 경우 다음 물음에 답하시오. (15점)
(1) 실제 계리적 부채()를 산출하시오. (5점)
(2) 예상 계리적 부채()를 산출하시오. (5점)
(3) 사차손익 ()을 산출하고, 그 의미를 서술하시오. (5점)
유사 문제 로딩 중...
보험계리사 · 2차 · 연금수리학 · 2018년 1번원본 회차 보기
110점해설 확인 필요
다음을 산출하시오.
(1) 승급지수 이고 현재 30세인 근로자의 월평균임금이 3,000원이라면, 5년 후 35세의 예상 월평균임금을 구하시오. (단, 는 연령임) (5점)
(2) 5점이동평균법으로 퇴직률을 산출하려고 한다. 세에서 세의 기시 재직자수, 신규 입사자수, 기시 재직자 중 퇴직자 수, 신규 입사자 중 퇴직자 수가 다음과 같다. 세에서 세까지의 5세구간의 기초퇴직률 (조퇴직률)을 구하시오. (단, 신규입사자와 신규입사자 중 퇴직자도 사용해서 구하시오.) (5점)
(단위: 명)
| 연령 | 기시 재직자 | 신규 입사자 | 기시 재직자 중 퇴직자 | 신규 입사자 중 퇴직자 |
| 세 | 6 | 4 | 1 | 1 |
| 세 | 8 | 5 | 2 | 2 |
| 세 | 10 | 4 | 1 | 0 |
| 세 | 12 | 4 | 2 | 2 |
| 세 | 14 | 3 | 3 | 1 |
유사 문제 로딩 중...
보험계리사 · 2차 · 연금수리학 · 2019년 8번원본 회차 보기
810점해설 확인 필요
홍길동은 60세 정년퇴직으로 퇴직급여 100,000원을 개인형퇴직연금계좌로 수령하려고 한다. 홍길동은 퇴직급여를 즉시 종신연금으로 가입(전환)하는 시점과 관련하여 다음의 두 가지 방안을 검토 중이다.
- (1안) : 60세 정년퇴직과 동시에 즉시 종신연금을 가입하는 방안으로 60세 즉시 종신연금 가입 시 예상되는 연금연액은 8,000원
- (2안) : 60세 정년퇴직 후 퇴직급여 100,000원을 1년 간 금융투자상품을 통해 운용한 적립금으로 61세 시점에 즉시 종신연금에 가입하는 방안. 61세 즉시 종신연금 가입 시 예상되는 연금연액은 B원
- 즉시 종신연금 예정이자율 : 연 4%
- : 12
- 사업비 및 수수료 등 제반비용은 없는 것으로 가정
(1) 만약, 홍길동이 (1안) 대신 (2안)을 선택한다면, (2안)에서 퇴직급여를 1년간 운용한 적립금 평가액이 (1안)의 61세 시점 계리적 가치와 적어도 동일해야 한다. 이를 만족하는 금융투자상품의 연간 최소요구투자 수익률을 구하시오. (5점)
(2) (1)과 같이 연간 최소요구투자수익률이 달성될 경우, 홍길동이 61세 즉시 종신연금 가입 시 예상되는 연금연액(B)을 구하시오. (5점)
유사 문제 로딩 중...
보험계리사 · 2차 · 연금수리학 · 2025년 1번원본 회차 보기
110점해설 확인 필요
(주)한국은 근로자 1인 기업이며, 확정급여형퇴직연금제도를 운영 중이다. 아래의 정보를 이용하여 개인평준보험료방식에 의한 표준부담금을 구하시오.(10점)
▶ 근로자 “갑” 정보 (2025년 1월 1일 기준)
| 생년월일 | 입사일 | 월 평균임금 |
| 1970년 1월 1일 | 2005년 1월 1일 | 500만원 |
▶ 퇴직급여 정보
- 제도도입일 : 2010년 1월 1일
- 퇴직급여 : 매월 “근속년수 × 0.5% × 퇴직시 월평균임금” 금액을 정년퇴직시점부터 사망시까지 지급(기시급)
- 정년연령 : 만 60세
▶ 보험수리적 가정
- 임금상승률 : 연 5%
- 예상이율 : 연 5%
- 사망 및 중도퇴직은 없음
-
유사 문제 로딩 중...
손해사정사 · 1차 객관식 · 손해사정이론 · 2018년 6번원본 회차 보기
6해설 확인 필요
과실상계에 대한 설명으로 옳지 않은 것은?
유사 문제 로딩 중...
손해사정사 · 1차 객관식 · 손해사정이론 · 2018년 8번원본 회차 보기
8해설 확인 필요
자동차보험의 대물배상보험금 중 간접손해에 포함되지 않는 것은?
유사 문제 로딩 중...
손해사정사 · 1차 객관식 · 보험계약법 · 2014년 7번원본 회차 보기
7복수정답해설 확인 필요
보험자의 보험금 지급의무에 관한 설명 중 틀린 것은?
유사 문제 로딩 중...
손해사정사 · 1차 객관식 · 보험계약법 · 2017년 22번원본 회차 보기
22해설 확인 필요
해상보험에 있어 항해의 변경과 항로의 변경에 관한 설명 중 옳지 않은 것은?
유사 문제 로딩 중...
손해사정사 · 2차 주관식 · 자동차보험 대물차량 · 2016년 2번원본 회차 보기
220점해설 확인 필요
자동차 보험금 산정 방식에서 일부보험과 중복보험에 대해 서술하고, 다음 예제의 보험금을 산출하시오.
예1) 일부보험(전손사고)
| 보험가입금액 | 보험가액 | 손해액 | 잔존물가액 | 보험금 |
|---|---|---|---|---|
| 600만원 | 1,000만원 | 700만원 | 50만원 |
예2) 중복보험
| 구분 | 보험가입금액 | 손해액 | 분담액 |
|---|---|---|---|
| A 회사 | 2,000만원 | 3,000만원 | |
| B 회사 | 3,000만원 |
유사 문제 로딩 중...
손해사정사 · 2차 주관식 · 자동차보험(대물차량) · 2023년 1번원본 회차 보기
120점해설 확인 필요
자기차량손해 보통약관과 <차량단독사고 보장 특별약관>의 '보상하는 손해'에서 말하는 사고를 각각 기술하고, '침수사고'에 대한 정의와 사고유형별 조사요령 및 보상처리 절차를 서술하시오.(20점)
유사 문제 로딩 중...
손해사정사 · 2차 주관식 · 자동차보험 · 2014년 1번원본 회차 보기
140점해설 확인 필요
다음 사례에서 현행 자동차보험 약관에 따른 '갑', '을' 보험회사의 A 및 B 에 대한 담보별 보상책임의 존부 (存否) 를 가려 그 내용을 약술하고, 각 담보별로 지급보험금을 산출하시오. (40점)
[사고내용 및 과실] - A 는 자신의 소유 자동차에 친구 B 를 동승시키고 운전 중, 교차로에서 C 가 운전하는 자동차와 충돌하여 A 가 부상하고, B 가 현장에서 사망하였다. - A 와 C 의 과실분담비율은 50% : 50%이며, 공동불법행위자 A 와 C 전 원에 대한 B 의 피해자과실비율은 20%이다.
[보험가입사항] - A 는 자신을 기명피보험자로 하여 '갑'보험회사에 개인용 자동차보험 (대인배상 I·II, 자기신체사고, 무보험자동차에 의한 상해) 을 가입하였다. - C 는 자신을 기명피보험자로 하여 '을'보험회사에 대인배상 I 만 가입하였다.
<A, B 의 과실상계 전 실제손해액 및 보상 한도액> - A 의 과실상계전 실제손해액 : 1억원 (치료비 3,000만원, 치료비외 부상 손해액 2,000만원, 후유장애 손해액 5,000만원)
◆ A 의 상해·후유장애 급수 및 보상한도액 ◆
| 구분 | 상해 1급 | 후유장애 8급 |
|---|---|---|
| 대인배상Ⅰ | 2,000만원 | 3,000만원 |
| 자기신체사고 | 3,000만원 | 1,500만원 |
- B 의 과실상계전 실제손해액 (사망) : 3억원
유사 문제 로딩 중...
손해사정사 · 2차 주관식 · 자동차보험 · 2024년 5번원본 회차 보기
510점해설 확인 필요
현행 자동차보험 약관상 [자동차사고 과실비율의 인정기준]에서 정하고 있는 '자동차와 보행자 사고' 시 보행자의 과실비율을 수정하는 요소에 관하여 설명하시오. (10점)
유사 문제 로딩 중...
손해사정사 · 2차 주관식 · 자동차정비및구조 · 2024년 3번원본 회차 보기
315점해설 확인 필요
외판패널 판금수리의 작업공정 3 단계와 각 단계별 작업내용을 약술하시오.
유사 문제 로딩 중...
손해사정사 · 2차 주관식 · 책임화재기술 · 2017년 4번원본 회차 보기
410점해설 확인 필요
아래와 같은 보험가입 조건에서 보관장소를 비워두지 않았음에도 제3 자에 의한 절도사고가 발생하여 도난손해를 입었는데 도난당한 사실은 2017 년 8 월 7 일에 발견되어 즉시 각 보험회사에 통지하였고, 경찰서 조사결과 도난 사고일자는 2017 년 8 월 4 일로 확정되었을 경우 주어진 문제에 대하여 답하시오.
<계약 및 손해사항> 보험회사 / A 보험회사 / B 보험회사 보험계약자 / 가나은행 강북지점 / 신나라 유통회사 보험종목 / 영문 Money & Securities Policy / 동산종합보험 보통약관 보험의 목적 / 금고내 보관하는 현금 및 유가증권 / 창고내 보관하는 상품 (담보지역 : 전국 일원) 보험기간 / 2016.08.05 ~ 2017.08.05 / 2016.08.05 ~ 2017.08.05 보험가입금액 (보상한도액) / 3억원 / 3억원 보험가액 / 6억원 / 6억원 손해액 / 2억원 (현금) / 2억원 (상품)
(1) A보험회사의 보험약관상 면·부책 여부를 검토하고, 산출과정을 명시하여 지급보험금을 계산하시오. (5점)
(2) B보험회사의 보험약관상 면·부책 여부를 검토하고, 산출과정을 명시하여 지급보험금을 계산하시오. (5점)
유사 문제 로딩 중...
손해사정사 · 2차 주관식 · 책임화재기술 · 2018년 3번원본 회차 보기
320점해설 확인 필요
다음 언론 보도를 읽고 아래의 질문에 답하시오.
[사례 1] 지난 3일 오전 ○○지역의 태양광 발전시설 부지 내에서 산사태가 발생하면서 부서진 태양광 패널과 나무가 흙더미에 뒤섞여 널브러지는 등 잔해 200여톤이 왕복 2차선 국도 및 인접 가옥을 덮쳤다. ○○지역 관계자는 "국도를 전면 통제할 수도 없고 한쪽 차선만 차단한데다 쏟아진 토사를 한꺼번에 퍼내면 또다시 무너질까 걱정이 돼 조심스럽게 작업을 하고 있다."고 말했다. 이에 따라 복구 작업은 상당히 지연될 예정이다. [사례 2] 태양광이나 풍력발전소에서 전기를 생산하면 에너지 저장 시설, ESS(Energy Storage System)에 일단 저장을 했다가 쓰게 되는데요. 신재생 발전소의 핵심시설 중 하나인 ESS(Energy Storage System) 설비들이 불에 타는 사고가 최근 잇따르고 있습니다. 최근 석달새 5건의 화재가 발생했는데 원인조차 몰라 대형사고로 이어질 수 있다는 불안감이 커지고 있습니다.
(1) 기관기계종합보험 (Comprehensive Machinery Insurance)의 특징을 약술하고, 부문별로 보상하는 손해를 설명하시오. (10점)
(2) 위 사고로 인한 손해(재물손해, 배상책임손해, 기업휴지손해)에 대하여 각 사례별로 기관기계종합보험 (Comprehensive Machinery Insurance)과 패키지보험(Korean Package Insurance)을 비교하여 약관상 담보여부를 설명하시오. (10점)
유사 문제 로딩 중...
손해사정사 · 2차 주관식 · 책임화재기술 · 2018년 4번원본 회차 보기
410점해설 확인 필요
손해보험협회 발간 보험가액 및 손해액의 평가기준에서 영업용 집기비품의 평가 중 "중고구입 집기비품의 평가방법"에 대하여 설명하시오. (10점)
유사 문제 로딩 중...
손해사정사 · 2차 주관식 · 책임화재기술 · 2021년 7번원본 회차 보기
710점해설 확인 필요
생산물배상책임보험(Product Liability Insurance)과 생산물회수비용보험(Product Recall Insurance)에 적용되는 각각의 '담보기준'에 대하여 설명하시오. (10점)
유사 문제 로딩 중...
손해사정사 · 2차 주관식 · 책임화재기술 · 2023년 1번원본 회차 보기
120점해설 확인 필요
폴리실리콘을 제조, 생산하는 '○○에너지 (주)'는 <표1>과 같은 조건으로 보험에 가입하고 있던 중 화재로 인해 <표2>와 같이 보험 목적물 일부가 소손 되었고, 화재의 영향으로 실리콘 반응기내에서 생성 중이던 재공품에도 손해가 발생하게 되었다. 사고원인은 기계설비에 부속된 전원공급 장치의 과부하로 밝혀졌다. 아래의 조건에 따라 질문에 답하시오.
<표1. 보험계약사항> 1. Policy Holder / Named Insured : ○○Energy Co. , Ltd. 2. Business Premises : Ra-dong, Da-gu, B-shi, A-Buk-do, Korea 3. Sum Insured - Section I (PAR) Building : KRW 12,000,000,000 Machinery : KRW 8,000,000,000 Inventory : KRW 4,800,000,000 - Section II (MB) Machinery : KRW 80,000,000,000 4. Terms & Conditions A. Package Insurance Policy Form with Section I (PAR)& Section II (MB) B. Special extensions and provisions Applicable to Section I - Debris Removal & cost of Clean-up extension : Applied with Limit of 20% of the claim amount - Capital Additions: Applied with limit of 3,000,000,000 - a. o. a - Etc. 80% Co-Insurance Clause(not applicable to inventory) - Memo 1. [Basis of Indemnification] : Replacement Cost Value & Average Clause - Memo 2. [Limit of Liability] : Up to T. S. I - Memo 3. [Deductible] : KRW 100,000,000. -e. e. l. C. Special extensions and provisions Applicable to Section II (MB) - Basis of Indemnification : Replacement Cost Value & Average Clause - Deductible : KRW 50,000,000 <표2. 보험가액 및 손해사항> [보험가액] · 건물 : 재조달가액 150억원 · 기계 : 재조달가액 100억원 · 재고자산 : 재조달가액 60억원 [손해액] · 건물 : 복구공사비 30억원 (시가기준 20억원) · 기계 : 분손된 기계수리비 20억원 (시가기준 10억원) 전손처리된 기계의 재조달금액 10억원 (시가기준 5억원) · 재고자산 : 손해액 20억원 [기타] · 잔존물 : 건물 5,000만원, 기계 4,000만원 <표3. 기타 손해사항> · 구내 오염물질 제거비용 : 5,000만원 · 생산과정에 투입된 촉매비용 : 2,000만원 · 재고자산 폐기물 처리비용 : 1억원 · 분손된 기계의 잔존물 제거비용 : 1,000만원 · 기계 성능에 대한 기술자문비 : 3,000만원
(1)제1 부문의 확장담보 중 'Capital Addition Clause'에 대하여 설명하시오. (5점)
(2)각 목적물별로 산출과정을 명시하여 지급보험금을 계산하시오. (15점)
유사 문제 로딩 중...
손해사정사 · 2차 주관식 · 책임화재기술 · 2023년 4번원본 회차 보기
410점해설 확인 필요
전문직업배상책임보험 (설계사 및 토목기사)의 보상하는 손해를 설명하고, '의사 전문인배상책임보험' 담보위험과의 차이점에 대하여 설명하시오.
유사 문제 로딩 중...
손해사정사 · 2차 주관식 · 책임화재기술 · 2024년 1번원본 회차 보기
125점해설 확인 필요
2024. 05. 05일 ○○피혁 (주)에서 화재가 발생하여 공장동 외벽과 야적동산 일체를 태우고 옆공장으로 연소되었다. 조사결과에 따르면 ○○피혁 (주)의 근로자 김△△가 휴식시간에 흡연장에서 담배를 피우고 버린 담배꽁초가 원인이었다. 아래의 제반 조건에 따라 각 질문에 답하시오.
<표1. 보험계약사항> 구분: A 보험회사 / B 보험회사 / C 보험회사 보험종목: 일반화재보험 (공장물건)/ 장기화재보험 / 가정종합보험 계약자/피보험자: ○○피혁 (주)/ 빈칸빈칸산업 (주)/ 김△△ 보험기간: 2023.09.01~2024.09.01 / 2023.02.01~2028.02.01 / 2022.05.01~2032.05.01 가입금액: 건물 3억원, 재고자산 3억원 / 건물 4억원 / 가재도구 1억원 특별약관: 화재대물배상책임 2억원 (Ded.500만원)/ 화재대물배상책임 1억원 (Ded.500만원)/ 가족일상생활배상책임 1억원 (Ded.50만원) 기타: - / 질권자 H 은행 3,000만원 / - * ○○피혁 (주): 임차인, 빈칸빈칸산업 (주): 임대인 * A 보험회사는 2023.10.07일 발생한 화재로 건물보험금 1억원 지급함 (배서하지 않음) <표2. 보험가액 및 손해사항> 건물: 보험가액 5억원, 손해사항 - 복구비 1억원 (수리로 인한 경제적 가치증대 없음), 청소비용 1,500만원, 철거시 발생한 고철 1,200만원, 화재진압에 사용한 소화기 충전비용 200만원 재고자산: 보험가액 5억원, 손해사항 - 야적동산 전손 옆공장: 보험가액 -, 손해사항 - 건물 1,500만원, 휴업손해 500만원, 화재원인분석 및 변호사자문비용 600만원
(1)A, B 보험회사에서 지급하여야 할 보험금을 목적물 (건물, 재고자산)별로 산출과정을 명시하여 계산하고, 각 보험회사의 지급보험금을 지급처별로 구분하여 기재하시오. (10점)
(2)손해배상의무자가 법원에 손해배상액의 경감을 청구할 경우 법원이 '실화책임에 관한 법률'에 따라 경감을 고려할 수 있는 사정을 5 가지 이상 약술하시오. (5점)
(3)옆공장에서 A, B, C 보험회사에 손해배상을 청구하는 경우 각 보험회사의 면부책 여부를 판단하고 산출과정을 명시하여 지급보험금을 계산하시오. (10점) (경감율 50%, ○○피혁 (주)와 김△△의 책임비율은 30%, 70%로 가정)
유사 문제 로딩 중...
손해사정사 · 2차 주관식 · 책임화재기술 · 2025년 3번원본 회차 보기
310점해설 확인 필요
OO 화물자동차 기사는 화물 (기계)을 운송하던 중 도로 곡선 구간에서 화물이 적재함 측면으로 쏠리면서 주변 하천으로 낙하하는 사고가 발생하였다. 그 결과 기계가 손상되었고, 기계에서 흘러나온 윤활유에 의해 하천이 오염되는 사고가 발생하였다. 아래의 조건에 따라 각 질문에 답하시오.
<표1. 보험가입사항> - 보험종목: 적재물배상책임보험 - 계약자: OO 화물자동차 - 보상한도액: 5억원 / 1사고당 - 자기부담금: 1천만원 <표2. 손해사항> - 트랙터 적재중량: 15ton - 화물의 무게: 25ton - 기계수리비: 1억원 - 하천오염제거비용: 2천만원 - 기계가치하락손해: 1천만원
1)사고원인과 관련하여 보험약관상 '보상하지 않는 손해' 중에서 검토해야 할 2 가지 항목을 설명하시오. (5점)
2)사고원인이 운전자의 운전부주의 (과속)로 밝혀졌을 경우, 산출과정을 명시하여 보험금을 계산하시오. (5점)
유사 문제 로딩 중...
손해사정사 · 2차 주관식 · 책임근재 · 2018년 7번원본 회차 보기
710점해설 확인 필요
의사 및 병원배상책임보험 보통약관의 "의료과실 배상책임 담보조항"에서 말하는 담보하는 의료과실(사고)의 정의, 법률상 의료과실의 판단기준, 보상 하지 아니하는 손해(일반조항의 보상하지 아니하는 손해 제외)에 대하여 약술하시오. (10점)
유사 문제 로딩 중...
손해사정사 · 2차 주관식 · 책임근재 · 2021년 4번원본 회차 보기
415점해설 확인 필요
○○병원에 입원한 환자 "갑"과 "을" 그리고 ○○병원 응급실을 방문한 다른 병원 소속 응급차량 운전기사 "병"은 ○○병원에서 코로나 바이러스에 감염되었다고 주장하면서, 각각 소송을 제기하였다. 법원은 ○○병원의 감염환자관리에 대한 의료과오로 인하여 환자 "갑"과 "을"이 코로나에 감염되었다고 법률상 배상책임을 인정하였으나, 운전기사 "병"은 외부에서 감염되어 ○○병원은 법률상 배상책임이 없는 것으로 판결하였다. 본 건 사고에 대한 소송비용은 보험자 동의하에 ○○병원이 모두 지출하였다. 아래 <별표>의 내용을 참고하여 보험사가 지급해야 할 지급보험금을 산정하고, 그 산출과정을 기재하시오. (15점)
<별표>
[피보험자 ○○병원의 보험계약사항]
| 보험회사 | A 보험회사 | B 보험회사 | C 보험회사 |
|---|---|---|---|
| 보험종목 | 의사 및 병원배상책임보험 의료과실배상책임 보장조항 (배상청구기준) | 국문영업배상책임보험보통약관 - 시설소유(관리)자 특약 | 의사 및 병원배상책임보험 의료과실배상책임 보장조항 (배상청구기준) |
| 보험기간 | 2020.03.01. ~ 2021.03.01 | 2020.05.01. ~ 2021.05.01 | 2021.03.01. ~ 2022.03.01 |
| 소급담보일 | 2019.03.01 | - | 2019.03.01 |
| 보상한도액 | 1억원 / 1청구당, 1억원 / 총보상한도액 | 1억원 / 1사고당, 1억원 / 총보상한도액 | 5천만원 / 1청구당, 5천만원 / 총보상한도액 |
| 자기부담금 | 5천만원 / 1청구당 | 1백만원 / 1사고당 | 1천만원 / 1청구당 |
[소송결과 및 손해내역]
| 사건번호 | 2021가합10001 | 2021가합10002 | 2021가합10003 |
|---|---|---|---|
| 피해자(원고) | 갑 | 을 | 병 |
| 소가 | 200,000,000원 | 200,000,000원 | 100,000,000원 |
| 사고발생일 | 2021.02.10 | 2021.02.10. | 2021.02.10 |
| 손해배상청구일 | 2021.02.15 | 2021.03.10. | 2021.05.15 |
| 손해액 | 판결금 : 1억원, 소송비용 : 1천만원 | 판결금 : 6천만원, 소송비용 : 1천만원 | 소송비용 : 1천만원 |
유사 문제 로딩 중...
손해사정사 · 2차 주관식 · 해상보험 · 2017년 3번원본 회차 보기
320점해설 확인 필요
쌀 10,200톤 (4,200톤은 울산항 양하 예정, 6,000톤은 중국 상하이항 양하 예정)을 적재한 선박 (선령 15년 미만)이 울산항에 입항 중 좌초되었으나, 구조 예인선의 도움으로 이초되어 울산항 부두에 접안되었다. 울산행 화물을 양하한 후 좌초 및 이초과정 중 입은 선박손상을 수리하기 위하여 상하이행 화물도 울산항에 양하하고 선박을 부산으로 예인하여 수리를 시행하였다. 한편, 울산항에 양하된 상하이행 화물 6,000톤 중 정상화물 5,000톤은 선주가 수배한 대체선박에 의하여 최종목적지인 상하이로 운송되어 수하주에게 인도되었다. 다음의 정보를 이용하여 아래의 질문에 답하시오.
○ 발생비용 및 손해 • 구조비· US$ 100,000 • 울산에서 부산까지의 선박 예인비 · US$ 6,000 • 좌초 손상수리비 · US$ 100,000 • 이초 손상수리비 · US$ 50,000 • 대체선 운임 (울산 및 상하이 입출항비용 및 하역비용 포함) ·····US$ 10,000 • 선원임금 (울산항 양하 후 수리종료까지) : 40 일 x US$ 50/일· US$ 2,000 • 울산항에서 상하이행 화물의 창고보관료 : 6 일 x US$ 500/일· US$ 3,000 • 울산항에서 양하 중 우천으로 인한 화물손상 : 울산행 화물 ······················400 톤 상하이행 화물···················1,000 톤 * 손상화물은 톤당 US$ 30 에 현지매각됨 ○ 기타정보 • 울산항 양하 종료시 선박의 정상시장가액 · US$ 600,000 • 화물 (울산행 및 상하이행) CIF 송장가액 · US$ 50/톤 • 울산항 양하 종료시 화물의 정상시장가액 · US$ 60/톤 • 상하이행 화물을 본선으로 울산항에서 상하이항으로 운송하였을 경우 발생하였을 통상의 항해 및 양하관련 예상비용 · US$ 1,000 • 공동해손정산 (이자 및 수수료 제외) 은 요오크-앤트워프규칙 (YAR, 1994) 에 따름
(1) 공동해손으로 인정되는 비용 및 손해를 산정하시오. (10점)
(2) 울산행 화물 4,200톤의 공동해손분담가액을 산정하시오. (2점)
(3) 상하이행 화물 6,000톤의 공동해손분담가액을 산정하시오. (2점)
(4) 선박의 공동해손분담가액을 산정하시오. (2점)
(5) 보험가액과 보험금액을 US$ 1,000,000, 보험조건을 ITC-Hulls(1/10/83) with Clause 12 Deductible of US$ 10,000로 하여 보험에 가입된 선박의 보험자가 지급하여야 할 최종보험금을 산정하시오. (4점)
유사 문제 로딩 중...
손해사정사 · 2차 주관식 · 해상보험 · 2017년 4번원본 회차 보기
410점해설 확인 필요
선박보험에서 ITC-Hulls(1/10/83)에 추가하여 ITC-Hulls(1/10/83) Disbursements and Increased Value(Total Loss Only including Excess Liabilities)에 가입하는 경우가 있다. 이 보험의 가입 필요성과 보상범위에 대하여 각각 약술하시오. (10점)
유사 문제 로딩 중...
손해사정사 · 2차 주관식 · 해상보험 · 2018년 7번원본 회차 보기
720점해설 확인 필요
2017년 1월 1일부터 1년간 선체보험에 가입한 선박 A는 2017년 12월에 선박의 유지(Maintenance)를 위한 통상의 선주수리를 실시할 예정이었는데, 다음과 같이 동일 보험기간 동안에 발생한 손상이 감항능력에 영향을 미치지 아니하여 12월에 선주수리와 함께 손상수리를 실시하였다. 선박 A는 협정보험가액과 보험금액을 US$ 1,000,000로 하여 ITC-Hulls(1/10/83) with Clause 12 Deductible of US$ 40,000의 조건으로 보험에 가입하였다. 위 상황에서 선박 A의 보험자가 지급하여야 할 보험금을 산정(산출과정 명시)하시오. (20점)
○ 사고내용 • 제1 차 사고: 부두와 접촉으로 인한 좌현 외판 손상 • 제2 차 사고: 교사 (Grounding) 로 인한 선저 외판 손상 • 제3 차 사고: 부유물체와 접촉으로 인한 선미 외판 손상 ○ 수리를 별도로 실시하였다면 소요되었을 수리기간 • 제1 차 사고: 10 days afloat • 제2 차 사고: 4 days in drydock • 제3 차 사고: 6 days in drydock • 선주수리: 7 days in drydock & 2 days afloat * 실제 수리기간: 7 days in drydock & 3 days afloat ○ 영구수리비 • 제1 차 사고: US$ 100,000 • 제2 차 사고: US$ 30,000 • 제3 차 사고: US$ 50,000 • 선주수리: US$ 100,000 * 위의 영구수리비 이외에 별도로 발생한 비용은 아래의 단가표를 기준으로 산정됨. 건선거 사용료 (Drydock Dues): US$ 2,000 per day 수리 부두 사용료 (Dues afloat): US$ 1,000 per day 냉각수 사용료 (Cooling Water Supply): US$ 200 per day 음식물 쓰레기 청소비 (Garbage Removal): US$ 100 per day
유사 문제 로딩 중...
손해사정사 · 2차 주관식 · 해상보험 · 2022년 4번원본 회차 보기
410점해설 확인 필요
유럽산 참치를 냉동 컨테이너 3대에 적재하여 수입하면서 보험금액을 US$ 330,000(CIF 송장가액 US$ 100,000 × 110% × 3대)로 하여 적하보험에 가입하였다. 목적지에서 다음과 같은 손해가 확인된 경우 보험조건별로 적하보험자가 지급하여야 할 보험금을 산정하시오. (10점)
• 컨테이너 1대의 화물은 72시간 계속된 냉동기 고장으로 인해 부패되어 폐기처분 하였으며, 폐기물 운반비용 US$ 5,000과 처리비용 US$ 10,000이 발생하였다. • 컨테이너 1대의 화물은 36시간 계속된 냉동기 고장으로 인해 부분 변색되어 식용으로 사용할 수 없어 사료용으로 매각하였으며, 매각대금은 US$ 10,000이었다. • 컨테이너 1대의 화물은 12시간 계속된 냉동기 고장으로 인해 품질 저하가 있었으나, 원래의 목적으로 사용 가능하여 US$ 90,000에 감가 판매되었다. (판매시 정상품의 시장가액은 US$ 100,000이었음)
(1) ICC(A) with Refrigerated Cargo Clause(RCC) (5점)
(2) ICC(A) with Refrigerating Machinery Clause(RMC) (5점)
유사 문제 로딩 중...
손해사정사 · 2차 주관식 · 해상보험 · 2025년 2번원본 회차 보기
210점해설 확인 필요
포클랜드 어장에서 조업 중이던 어선이 악천후에 조우하여 피항 중 좌초되어 구조업자에 의해 구조되었다. 피난항에서 수중조사 결과 선저에 부분 파손이 있음을 확인하였다. 선박의 손상은 감항성에 문제가 없어 선주는 임시조치를 취한 후 조업을 계속하였고, 영구수리는 선주 정기검사 시에 실시되었다. 위의 상황에서 다음의 각 보험자가 지급해야 할 보험금을 산정하시오. (10점)
○ 사고 관련 발생비용 - 공동해손 비용: US$ 100,000(이 중 구조비는 US$ 50,000임) - 선박: 영구수리비 US$ 200,000 - 어획물: 좌초시 해수침 손해 US$ 50,000, 조업 중 냉동기 고장으로 인한 손해 US$ 40,000 ○ 공동해손 - 선박 분담가액: US$ 1,000,000 - 적하 분담가액: US$ 1,000,000 ○ 선박보험 - 보험가액 및 보험금액: US$ 1,000,000 - 보험조건: ITC-Hulls(1/10/83) Total Loss Only(including salvage, salvage charges and sue & labour) ○ 적하보험 - 보험가액 및 보험금액: US$ 2,000,000(US$ 2,000,000 X 100%) - 보험조건: Institute Frozen Food Clauses(C)(Excluding Frozen Meat) with Special Fishing Products Clause(A)(for the fishing vessel within fishing ground)
(1) 선박보험자의 지급보험금 (5점)
(2) 적하보험자의 지급보험금 (5점)
유사 문제 로딩 중...
손해사정사 · 2차 주관식 · 해상보험 · 2026년 2번원본 회차 보기
215점해설 확인 필요
선박이 화물을 적재하고 선적항을 출항하여 항해 중 화재가 발생하였으나 구조업체의 도움을 받아 화재를 진압하고 피난항에 입항하였다. 선박에 손상이 심각하여 더 이상 항해가 가능하지 않았으며, 수리를 위해서는 상당히 장기간이 소요될 것으로 예상되어 선주는 피난항에서 운송을 포기하였다(적법한 항차 포기로 간주). 운임은 전액 선불된 상황이었으며 선하증권 이면약관상 공동해손은 「York-Antwerp Rules 1994」에 따라 정산하도록 규정되어 있었다. 화물에 대한 아래 정보를 고려하여 질문에 답하시오. (15점)
A, B, C 화물의 CIF Value는 모두 아래와 같이 동일하다 - EX WORK 가격: US$ 80,000 - 선적관련 비용: US$ 5,000 - FOB 가격: US$ 85,000 - 해상 운임: US$ 14,950 - 적하보험료: US$ 50 - CIF Value: US$ 100,000
(1) A 화물은 당해 화재 사고의 화재 진압 과정에서 소방수에 손상을 입었으며, 피난항에서 최종 목적지로 계반운송되었다. 하기 정보를 바탕으로 공동해손 손해가 있을 경우 그 인정금액 및 당해 화물의 공동해손 분담가액을 산정하시오. (5점) ○ 소방수로 인한 손상에 대한 합의된 감가율: 50% ○ 피난항에서 최종목적항까지의 운송비: US$ 15,000
(2) B 화물은 당해 화재 사고에서 손상을 입지 않았으며, 피난항에서 송하인에게 회송되었다. 하기 정보를 바탕으로 공동해손 손해가 있을 경우 그 인정금액 및 당해 화물의 공동해손 분담가액을 산정하시오. (5점) ○ 손상없음 ○ 피난항에서 송화주에게 회송시 운송비: US$ 10,000
(3) C 화물은 당해 화재 사고의 화재 진압 과정에서 소방수에 손상을 입었으며, 피난항에서 매각되었다. 하기 정보를 바탕으로 공동해손 손해가 있을 경우 그 인정금액 및 당해 화물의 공동해손 분담가액을 산정하시오. (5점) ○ 피난항에서 매각된 가격: US$ 40,000 ○ 피난항에서 최종목적항까지의 예상운송비: US$ 15,000
유사 문제 로딩 중...
손해사정사 · 2차 주관식 · 의학이론 · 2021년 1번원본 회차 보기
110점해설 확인 필요
다음은 상지의 구조를 표시한 그림이다. 아래의 질문에 답하시오. (10점) (영문 및 국문의 의학용어 모두 작성 가능, 단 정확한 명칭을 작성해야 함)
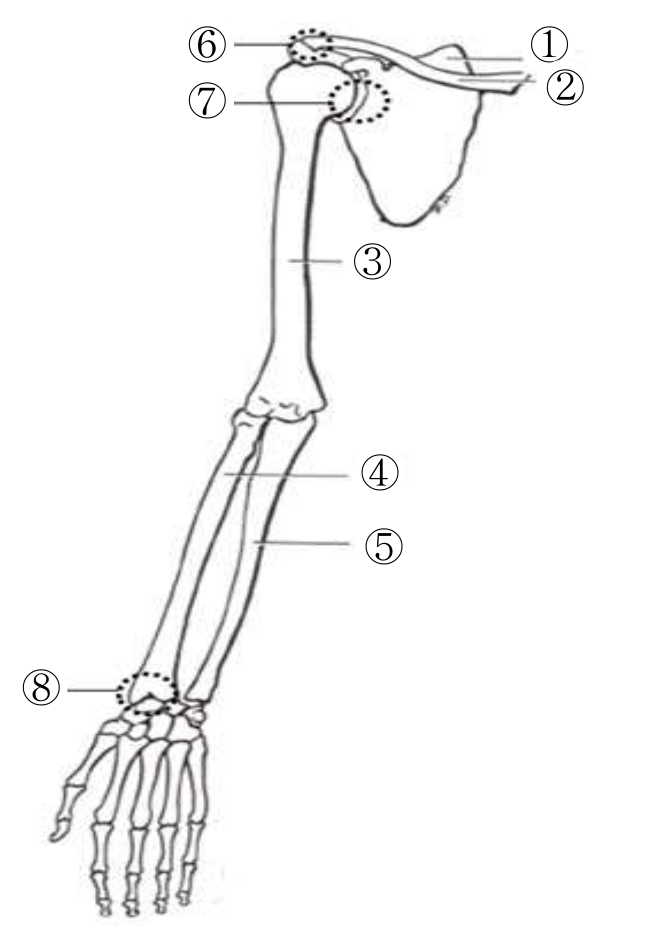
(1) ①, ②, ③, ④, ⑤ 각 숫자에 해당하는 뼈의 이름을 작성하시오. (5점)
(2) 점선으로 표시 된 각 숫자 ⑥, ⑦, ⑧에 해당하는 관절의 이름을 작성하시오. (견관절, 완관절이 아닌 구체적인 명칭을 쓰시오) (3점)
(3) 상지의 주요 관절 중, 삼각 섬유연골 복합체 병변 (TFCC, triangular fibrocartilage complex lesions)이 발생하는 관절은 어느 관절인가? (2점)
유사 문제 로딩 중...
손해사정사 · 2차 주관식 · 제3보험 · 2026년 6번원본 회차 보기
615점해설 확인 필요
홍길동은 4세대 실손의료보험(계약1)을 5세대 실손의료보험(계약2)으로 전환했고, 아래의 ①~② 통원의료비에 대한 A보험회사의 지급보험금을 산정하시오. (15점) (단, ①~②통원의료비를 급여, 비급여 순서대로 기술할 것)
[계약 사항] [계약1] 보험회사(계약일자): A (2025.03.04.) 보험종류: 기본형 실손의료보험(4세대) 기본형: 상해급여형, 질병급여형 (단, 통원1회당 20만원 한도) 특별약관: - 상해비급여, 질병비급여 (단, 통원1회당 20만원 한도) - 3대비급여 (약관상 한도) [계약2] 보험회사(계약일자): A (2026.07.01.) 보험종류(공제유형): 기본형 실손의료보험(5세대) 기본형: 상해급여형, 질병급여형 (단, 통원1회당 20만원 한도) 특별약관1(중증 비급여): 약관상 한도 (단, 통원1회당 20만원 한도) 특별약관2(비중증 비급여): 약관상 한도 (단, 통원1회당 20만원 한도) [통원의료비 내역] ① 2026.05.04. / K의원 / 척추협착증(M48) / 급여 (일부)본인부담금 8만원, 공단부담금 12만원 / 비급여 10만원 (증식치료 1회 5만원 포함) ② 2026.07.03. / K의원 / 척추협착증(M48) / 급여 (일부)본인부담금 8만원, 공단부담금 12만원 / 비급여 10만원 (증식치료 1회 5만원 포함) ※ 과거 병(의)원 치료 내역 없음. ※ 증식치료는 근골격계이학요법치료에 해당함.
유사 문제 로딩 중...
보험중개사 · 공통 · 보험관계법령 등 · 2019년 37번원본 회차 보기
37복수정답해설 확인 필요
개인이 납입한 보장성보험료와 관련한 세제에 대한 아래 설명 중 옳지 않은 것은?
유사 문제 로딩 중...
보험중개사 · 공통 · 보험관계법령 등 · 2020년 32번원본 회차 보기
32해설 확인 필요
다음 중 위험보유(risk retention)가 적절한 선택이 되기 위한 조건과 가장 거리가 먼 것은?
유사 문제 로딩 중...
보험중개사 · 공통 · 보험관계법령 등 · 2023년 26번원본 회차 보기
26해설 확인 필요
손해방지비용과 방어비용을 비교한 것으로 옳지 않은 것은?
유사 문제 로딩 중...
보험중개사 · 공통 · 보험관계법령 등 · 2024년 13번원본 회차 보기
13해설 확인 필요
다음 열거한 것 중 대법원 판결과 다른 것은?
유사 문제 로딩 중...
보험중개사 · 생명보험중개사 · 생명보험 1부 · 2014년 36번원본 회차 보기
36해설 확인 필요
다음은 생명보험 표준사업방법서상 “보험료의 반환”에 대한설명이다. ()에 들어갈 내용으로 가장 적합한 것은? 보험회사는 보험계약자의 청약철회 신청을 접수한 때에는 지체 없이 ( 가 )를(을) 지급하여야 하며, 지급이 지체된 기간에 대하여는 해당 보험종목의 ( 나 )를(을) 연단위 복리로 계산한 이자를 더하여 지급한다.
유사 문제 로딩 중...
보험중개사 · 생명보험중개사 · 생명보험 1부 · 2015년 5번원본 회차 보기
5해설 확인 필요
다음 중 생명보험에 관한 설명으로 적합하지 않은 것은?
유사 문제 로딩 중...
보험중개사 · 생명보험중개사 · 생명보험 1부 · 2016년 5번원본 회차 보기
5해설 확인 필요
보험 모집단계별 교부자료 중 체결권유단계에서 제공되는 자료에 해당하지 않는 것은?
유사 문제 로딩 중...
보험중개사 · 생명보험중개사 · 생명보험 1부 · 2020년 16번원본 회차 보기
16복수정답해설 확인 필요
보험자의 설명의무가 면제되는 경우를 설명한 것이다. 가장 올바르지 않은 것은?
유사 문제 로딩 중...
보험중개사 · 생명보험중개사 · 생명보험 1부 · 2022년 22번원본 회차 보기
22해설 확인 필요
일정 기간 이상 유지된 저축성보험에 대해 이자소득세를 면제하는 ‘보험차익 비과세’에 대한 설명이다. 가장 거리가 먼 것은 ?
유사 문제 로딩 중...
보험중개사 · 생명보험중개사 · 생명보험 1부 · 2022년 36번원본 회차 보기
36해설 확인 필요
표준약관 상 청약철회가 불가능한 계약을 모두 고르시오
(가) 무진단계약 (나) 전문보험계약자가 체결한 계약 (다) 보험기간이 1년 미만인 계약
유사 문제 로딩 중...
보험중개사 · 생명보험중개사 · 생명보험 1부 · 2022년 39번원본 회차 보기
39해설 확인 필요
다음 중 2022년에 실손의료보험을 신규로 가입했다면 기본형에서 보장받지 못하는 경우는?
유사 문제 로딩 중...
보험중개사 · 생명보험중개사 · 생명보험 2부 · 2014년 12번원본 회차 보기
12해설 확인 필요
다음중 주택연금의 가입요건에 관한 설명으로 옳은 것을 모두 고른 것은? 가. 부부 공동소유의 경우, 주택 소유자중 한사람만 60세이상이어도 가입 가능하다. 나. 부부합산 3주택을 소유한 경우도 가입 가능하다. 다. 시가 9억원 이하의 주택은 가입대상이다. 라. 상가와 주택이 같이 있는 건물인 복합용도주택은 전체 면적중 주택이 차지하는 면적이 1/3이상인 경우에 주택으로 본다.
유사 문제 로딩 중...
보험중개사 · 생명보험중개사 · 생명보험 2부 · 2015년 19번원본 회차 보기
19해설 확인 필요
다음 중 농지연금 신청자격에 해당하는 항목으로 옳지 않은 것은?
유사 문제 로딩 중...
보험중개사 · 생명보험중개사 · 생명보험 2부 · 2016년 14번원본 회차 보기
14해설 확인 필요
다음 중 주택연금의 지급정지 사유가 아닌 것은?
유사 문제 로딩 중...
보험중개사 · 생명보험중개사 · 생명보험 2부 · 2017년 12번원본 회차 보기
12해설 확인 필요
개인형퇴직연금제도 설정 요건 중 옳지 않은 것은?
유사 문제 로딩 중...
보험중개사 · 생명보험중개사 · 생명보험 2부 · 2019년 26번원본 회차 보기
26해설 확인 필요
다음 중 재보험계약에 관한 설명으로 가장 타당하지 않은 것은?
유사 문제 로딩 중...
보험중개사 · 생명보험중개사 · 생명보험 2부 · 2020년 17번원본 회차 보기
17해설 확인 필요
다음 중 기초연금 저소득수급자(소득하위 40%에 해당 하는 기초연금 수급자)에 해당되지 않는 경우는?
유사 문제 로딩 중...
보험중개사 · 생명보험중개사 · 생명보험 2부 · 2022년 3번원본 회차 보기
3해설 확인 필요
연금저축 계좌이체 제도는 연금계좌에 있는 금액이 연금 수령이 개시되기 전의 다른 연금계좌로 이체되는 경우 인출로 보지 않아 과세하지 않고 연금가입기간을 존속시키는 제도이다. 다음 중 계좌이체가 가능한 경우로 올바르지 않은 것은?
유사 문제 로딩 중...
보험중개사 · 생명보험중개사 · 생명보험 2부 · 2022년 20번원본 회차 보기
20해설 확인 필요
금융위원회가 정한 퇴직연금사업자별 재무건전성 감독 기준에 대한 설명으로 틀린 것은?
유사 문제 로딩 중...
보험중개사 · 생명보험중개사 · 생명보험 2부 · 2022년 29번원본 회차 보기
29해설 확인 필요
다음 중 재보험사 관점에서 Facultative Obligatory Cover의 장점으로 가장 적절하지 않은 것은?
유사 문제 로딩 중...
보험중개사 · 생명보험중개사 · 생명보험 2부 · 2022년 36번원본 회차 보기
36해설 확인 필요
다음 중 보험금 청구 간소화 시스템이 정착되면서 기대 되는 효과로 가장 적절하지 않은 것은?
유사 문제 로딩 중...
보험중개사 · 생명보험중개사 · 생명보험 2부 · 2022년 40번원본 회차 보기
40해설 확인 필요
다음 중 공동보험방식과 YRT방식의 재보험에 대한 설명 으로 알맞게 짝지어진 것은? 가. 출재기준이 위험보험료이며 인보험이나 제3보험 에서 주로 사용한다. 나. 원보험계약의 해약환급금은 재보험자가 책임부분 만큼 부담한다. 다. 원보험계약에서 발생하는 모든 리스크 중 재보험자의 책임부분만큼전가한다. 라. 원보험계약의 영업보험료를 기준으로 재보험료를 계산한다.
유사 문제 로딩 중...
보험중개사 · 생명보험중개사 · 생명보험 2부 · 2024년 16번원본 회차 보기
16해설 확인 필요
주택연금에 대한 설명 중 잘못된 것은?
유사 문제 로딩 중...
보험중개사 · 생명보험중개사 · 생명보험 2부 · 2025년 12번원본 회차 보기
12해설 확인 필요
퇴직금을 개인형퇴직연금(IRP)계좌로 이체하지 않아도 되는 사유가 아닌 것은?
유사 문제 로딩 중...
보험중개사 · 생명보험중개사 · 생명보험 2부 · 2025년 21번원본 회차 보기
21해설 확인 필요
다음 중 적립금운용위원회를 구성하여 퇴직연금 적립금을 운용하는 사업장에서 퇴직연금 적립금이 최소 적립금을 하회하는 경우 적립금운용위원회 위원으로 임명해야 하는 대상이 아닌 자는?
유사 문제 로딩 중...
보험중개사 · 손해보험중개사 · 손해보험 1부 · 2014년 3번원본 회차 보기
3해설 확인 필요
자동차보험의 ‘개별할인·할증’에 대한 설명으로 가장 옳은 것은?
유사 문제 로딩 중...
보험중개사 · 손해보험중개사 · 손해보험 1부 · 2015년 23번원본 회차 보기
23해설 확인 필요
다음 중 영문 영업배상책임보험(CGL Policy)의 보상하는 손해중 인격침해(Personal Injury)에 해당하지 않는 것은?
유사 문제 로딩 중...
보험중개사 · 손해보험중개사 · 손해보험 1부 · 2020년 23번원본 회차 보기
23해설 확인 필요
근재보험과 산재보험과의 관계에 대한 설명으로 옳지 않은 것은?
유사 문제 로딩 중...
보험중개사 · 손해보험중개사 · 손해보험 1부 · 2022년 6번원본 회차 보기
6해설 확인 필요
자동차보험의 단체할인·할증에 관한 설명 중 옳지 않은 것은?
유사 문제 로딩 중...
보험중개사 · 손해보험중개사 · 손해보험 1부 · 2024년 13번원본 회차 보기
13해설 확인 필요
다음은 개인용자동차보험의 “무보험자동차에 의한 상해” 담보에 대한 설명이다. 옳지 않은 것은?
유사 문제 로딩 중...
보험중개사 · 손해보험중개사 · 손해보험 2부 · 2017년 39번원본 회차 보기
39복수정답해설 확인 필요
다음 중 당해년도 재보험손익 계산을 위한 설명으로 옳지 않은 것은?
유사 문제 로딩 중...
보험중개사 · 손해보험중개사 · 손해보험 2부 · 2021년 37번원본 회차 보기
37해설 확인 필요
다음 중 Q/S특약에서 사용되는 조항으로 가장 적절하지 않은 것은?
유사 문제 로딩 중...
보험중개사 · 손해보험중개사 · 손해보험 2부 · 2022년 28번원본 회차 보기
28해설 확인 필요
항공기가 장기간 비행하지 않을 경우, 휴항환급금 약관 (AVN 26, Aircraft Laying-Up Returns Clause)에 의해 보험료 일부를 환급받을 수 있다. 다음 중 이에 대한 설명으로 잘못된 것은?
유사 문제 로딩 중...
보험중개사 · 손해보험중개사 · 손해보험 2부 · 2024년 39번원본 회차 보기
39해설 확인 필요
다음의 비비례재보험 특약에서 특약기간 중에 발생한 아래 3건의 사고에 대해 이 특약으로 회수할 수 있는 재보험금은 모두 얼마인가?
- 특약형태: Event Excess of Loss, Annual Accumulate Excess of Loss - 특약한도: 사고당 USD 700만 in excess of USD 100만, Annual Accumulate USD 1,500만 - 사고 후 조건: 최초사고 후 2회 복원 가능, 복원보험료는 재보험금에서 100만 달러씩 차감하여 지불 - 사고금액: 사고1: Risk A USD 300만, Risk B USD 400만 사고2: Risk C USD 200만, Risk D USD 400만 사고3: Risk E USD 200만, Risk F USD 500만
유사 문제 로딩 중...
보험중개사 · 제3보험중개사 · 제3보험 1부 · 2014년 10번원본 회차 보기
10해설 확인 필요
다음은 소멸시효에 대한 설명이다. 틀린 것을 모두 고른 것은? 가. 보험금 청구권 : 2년 나. 보험료 반환청구권 : 2년 다. 만기환급금 청구권 : 2년 라. 해지환급금 청구권 : 1년
유사 문제 로딩 중...
보험중개사 · 제3보험중개사 · 제3보험 1부 · 2014년 16번원본 회차 보기
16해설 확인 필요
보험계약의 성립과 유지에 관한 추가 이자 지급 설명 중 옳은 것을 모두 고르시오, 가. 승낙 거절 : 표준이율 + 1% 나. 청약 철회 : 3영업일 이내 돌려줄 경우에는 이자를 지급하지 아니함. 다. 약관의 중요 내용 미설명 : 보험계약대출이율 라. 자필서명 미실시 : 보험계약대출이율
유사 문제 로딩 중...
보험중개사 · 제3보험중개사 · 제3보험 1부 · 2017년 23번원본 회차 보기
23해설 확인 필요
다음 중 청약서 질문표상 계약전 알릴 의무사항에 대한 설명으로 가장 옳지 않은 것은?
유사 문제 로딩 중...
보험중개사 · 제3보험중개사 · 제3보험 1부 · 2020년 19번원본 회차 보기
19해설 확인 필요
상해보험의 보험금 지급에 대한 설명으로 옳지 않은 것은?
유사 문제 로딩 중...
보험중개사 · 제3보험중개사 · 제3보험 1부 · 2024년 23번원본 회차 보기
23해설 확인 필요
다음은 “뇌혈관질환 진단비 보장 특별약관”에 관한 설명이다. 가장 옳은 것은?
유사 문제 로딩 중...
보험중개사 · 제3보험중개사 · 제3보험 1부 · 2024년 29번원본 회차 보기
29해설 확인 필요
다음 중 장기요양등급 판정에 의한 간병보험 보험금 지급기준에 맞는 대상자가 아닌 것은?
유사 문제 로딩 중...
보험중개사 · 제3보험중개사 · 제3보험 2부 · 2014년 14번원본 회차 보기
14해설 확인 필요
다음 중 고용보험에서 기업에게 주는 지원금이 아닌 것은?
유사 문제 로딩 중...
보험중개사 · 제3보험중개사 · 제3보험 2부 · 2018년 17번원본 회차 보기
17해설 확인 필요
재보험 계약의 법적 효력에 관한 다음 설명 중 가장 적절 하지 않은 것은?
유사 문제 로딩 중...
보험중개사 · 제3보험중개사 · 제3보험 2부 · 2020년 9번원본 회차 보기
9해설 확인 필요
다음 중 재보험 계약이 위험전가 규정을 충족시키지 못하는 경우에 대한 설명으로 가장 적절하지 않은 것은?
유사 문제 로딩 중...
보험중개사 · 제3보험중개사 · 제3보험 2부 · 2020년 20번원본 회차 보기
20해설 확인 필요
아래와 같은 비례재보험특약에서 특약 기간 중 70억 원의 보험사고가 발생하였을 경우 출재사가 재보험사 로부터 회수할 수 있는 재보험금은? ◦ 특약 형태 : Q/S 40% 출재 후 보유분에 대한 Surplus Treaty ◦ 총보험가입금액 : 100억 원 ◦ 출재사 Surplus 순보유한도액 : 10억 원 ◦ Surplus 특약한도액 : 3 line
유사 문제 로딩 중...
보험중개사 · 제3보험중개사 · 제3보험 2부 · 2021년 18번원본 회차 보기
18해설 확인 필요
재보험 관련 규정상 재보험계약으로 성립하기 위한 조건으로 가장 적합하지 않은 것은?
유사 문제 로딩 중...
보험중개사 · 제3보험중개사 · 제3보험 2부 · 2024년 3번원본 회차 보기
3해설 확인 필요
다음 중 Ultimate Net Loss를 계산할 때 공제되지 않는 것은?
유사 문제 로딩 중...